






Al doilea eveniment semnificativ menționat în articolul anterior, pe care îl vom analiza, este acțiunea comună întreprinsă de Trezoreria SUA și Guvernul japonez pentru a interveni și a opri deprecierea yenului către noi minime. (1). Acest eveniment, împreună cu celelalte două (2), evidențiază amploarea implicării SUA și atenția acordată regiunii Indo-Pacific, nu doar din perspectivă militară – așa cum suntem obișnuiți –, ci și din perspectivă economică și financiară, având în vedere războiul în curs cu Iranul, care îi epuizează rezervele financiare într-un ritm colosal (375 de milioane de dolari pe zi). Aceste implicații decurg din incertitudinile economice regionale în creștere, având în vedere că Japonia este unul dintre principalii motori ai economiei regionale și globale. Ele au repercusiuni mondiale, afectând implicit echilibrul financiar și geopolitic la scară mondială, unde SUA se află în concurență directă cu China, puterea economică dominantă din regiune.
La 31 iulie 2026, într-un mod relativ discret și fără prea multe formalități, Dl. Satsuki Katayama, ministrul finanțelor din Japonia, în numele Ministerului Finanțelor din Japonia, și Dl. Scott Bessent, secretarul Trezoreriei din SUA, în numele Departamentului Trezoreriei din SUA, au anunțat o inițiativă comună de susținere a yenului, care ajunsese la cel mai scăzut nivel din 1986. Scopul era, în esență, acela de a limita creșterile prețurilor la import, care alimentau inflația generală și afectau bugetele gospodăriilor, subminând indirect popularitatea actualului guvern, care este favorabil Statelor Unite.
Însă discreția cu care s-a desfășurat evenimentul este destul de curiosă. La un nivel atât de înalt, băncile centrale occidentale și ministerele de finanțe se consultă de obicei între ele înainte de a interveni pe piețele valutare. Mai mult, cercul restrâns de persoane implicate face ca mișcările lor să fie întotdeauna coordonate până în cele mai mici detalii, iar acțiunile lor să fie puse în scenă cu fast pe scena internațională.
Luni, 3 august, după un weekend petrecut alături de familie, președinta Băncii Centrale Europene (BCE), Dna. Christine Lagarde, a sosit la impunătorul său birou, Skytower, din Frankfurt, pentru a afla de la presa internațională despre acțiunea comună a Statelor Unite și Japoniei.
Dar aceasta nu a fost singura surpriză care o aștepta. Statele Unite vânduseră „euro” din rezervele lor internaționale pentru a finanța achiziția de yeni, fără măcar să informeze BCE (3). Acest lucru era fără precedent până atunci.
Un scurt apel telefonic inițiat de doamna Lagarde pentru a solicita o explicație a primit un răspuns fără echivoc din partea omologului său american, Scott Bessent: „Trezoreria ia decizii cu privire la Fondul său de stabilizare valutară, utilizat pentru intervenții, exclusiv la Washington și nu se coordonează cu autoritățile străine” (4).
Se estimează că Japonia a cheltuit aproximativ 52,8 miliarde de dolari, în timp ce contribuția Statelor Unite pare să fi fost cuprinsă între 5 și 10 miliarde de dolari. (5)
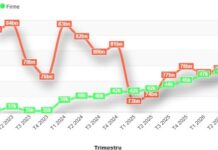
Practic, intervenția comună japonezo-americană – prima de acest gen de la cea din 2011, în urma dezastrului de la Fukushima – a avut ca scop salvarea yenului, care se deprecia de ceva timp. O încercare de stabilizare inițiată de instituțiile financiare japoneze a eșuat în mai 2026. Singurele opțiuni disponibile pentru guvernul japonez erau asistența din partea SUA sau vânzarea datoriei externe a SUA. Însă vânzarea obligațiunilor americane pe piața liberă ar fi contribuit indirect la creșterea inflației în SUA, ceea ce ar fi determinat creșterea ratelor dobânzilor și, prin urmare, o încetinire a producției, rezultând o rată a șomajului în creștere, care se situează în prezent la 4,2% (În SUA, rata oficială a șomajului – U-3 – include doar persoanele care nu au un loc de muncă, sunt disponibile pentru muncă și au căutat activ un loc de muncă în ultimele patru săptămâni. Milioane de șomeri care doresc să lucreze nu sunt înregistrați ca șomeri deoarece nu îndeplinesc aceste criterii). Prin urmare, pe de o parte, această măsură a contribuit la prevenirea unei creșteri a inflației în Japonia – care se situează în prezent la 2%, cu o datorie publică care a atins un nivel record de 73 de miliarde de dolari – și a consolidat yenul pe piețele valutare globale, în special față de euro ( schimburile comerciale cu Japonia au depașit 190 miliarde euro iar balanța este aproximativ in echilibru) (6).
Pe de altă parte, a împiedicat o creștere a inflației în SUA, unde urmează să aibă loc alegeri importante la sfârșitul acestui an.
Toate aceste evenimente se desfășoară într-un context în care China a contribuit la stabilizarea cursului petrolului la nivel mondial prin utilizarea propriilor rezerve „ascunse” de stocare (7), ceea ce a permis continuarea producției în Japonia (care importă 95,9% din petrolul său din Golf) (8) pe o piață în care monopolul chinez devine din ce în ce mai puternic și unde presiunea exercitată de China asupra partenerilor săi străini pentru a se conforma regulilor sale „tradiționale” este în creștere (9).
Mesajul Chinei a fost clar. Vindeți-vă obligațiunile americane și alăturați-vă nouă. Avem resurse (China, Rusia), avem petrol (Rusia, Iran, Arabia Saudită), avem tehnologie (China) și avem bani (China, Arabia Saudită) … vom domina lumea. Răspunsul Japoniei a fost la fel de clar: SUA sunt partenerul nostru strategic. Avem tehnologie (SUA, Japonia), avem petrol (SUA, Venezuela și cateva state din Golf) și avem bani (SUA și Japonia).
Privită dintr-o perspectivă europeană, având în vedere că Japonia și UE sunt „parteneri strategici” pe hârtie – semnând chiar un pact de „Alianță pentru Securitate și Competitivitate” în iulie 2025 – acest eveniment ar fi putut marca un prim pas important către consolidarea relațiilor dintre cei doi parteneri strategici. Consolidarea yenului ar fi fost un rezultat implicit, dar, pe de altă parte, ar fi conferit o dimensiune internațională „monedei unice”, care în prezent nu dispune de această dimensiune. Cu toate acestea, Japonia a ales Statele Unite din motive geostrategice, dar mai ales datorită arhitecturii financiare globale centrate pe dolar. Parteneriatul Bessent–Trump a funcționat perfect, acționând cu o viteză remarcabilă și într-un context de discreție totală. În timp ce secretarul Trezoreriei, Scott Bessent, s-a ocupat de aspectele tehnice și de mesajele politice, Trump a asigurat cadrul politic.
Ar fi fost capabilă UE, împreună cu BCE, să desfășoare o astfel de operațiune la același nivel de amploare financiară, rapiditate și discreție?
Concluzii
- Japonia este cel mai mare creditor străin al Statelor Unite, cu 1,14 trilioane de dolari, urmată de Marea Britanie, cu 0,95 trilioane de dolari, și de China, cu 0,66 trilioane de dolari. Până în 2019, China a fost cel mai mare creditor, deținând 1,3 trilioane de dolari, moment în care a început procesul de de-dolarizare pentru a-și consolida propria monedă, Renminbi. „Moneda poporului” (Renminbi) a câștigat 9% din piața valutară în 2025.
- Japonia este cel mai mare creditor străin, nu cel mai mare creditor în general. Cea mai mare parte a datoriei federale a SUA este deținută pe plan intern de gospodăriile americane, bănci, fonduri de pensii, fonduri de investiții, companii, Rezerva Federală și instituții guvernamentale. În consecință, nicio țară străină nu „controlează” datoria SUA, ceea ce ar putea fi folosit potențial ca pârghie politică directă. Țările UE (27 de state membre) și investitorii europeni dețin împreună aproximativ 1,7 trilioane de dolari în titluri de trezorerie ale SUA. Cu toate acestea, întrucât majoritatea acestor active se află în mâini private și sunt fragmentate în diferite jurisdicții, acest lucru nu se poate traduce într-o pârghie politică directă pe care guvernele UE să o poată exercita. Anumite persoane din cercurile academice sau politice europene speculează că UE ar putea folosi această pârghie în negocierile cu Statele Unite (10). Greșit! Pe planul negocierilor, acest lucru nu aduce niciun beneficiu suplimentar Uniunii Europene. Dimpotrivă, ipotetic vorbind, dacă vânzarea ar avea loc, aceasta ar duce la autodistrugerea structurilor politice și financiare ale UE. Acest lucru se datorează faptului că SUA ar putea interveni prin măsuri de relaxare cantitativă pentru a stabiliza randamentele și a frâna inflația (așa cum a făcut-o și în trecut). În schimb, prin întărirea monedei euro, UE ar face ca exporturile sale să devină mai costisitoare, mai ales în cazul produselor care se află deja pe punctul de a-și pierde competitivitatea. Acest lucru ar distruge producția, iar impactul social ar fi incalculabil („efectul bulgărelui de zăpadă”). Cu siguranță, UE își va face un dușman pe viață, care îi va impune taxe vamale tot mai mari.
- Euro nu a avut performanțele așteptate ca monedă globală, nu pentru că economia Europei ar fi mică – nu este –, ci pentru că zona euro a fost construită ca o uniune monetară fără fundamentele politice, fiscale și financiare care stau la baza unei adevărate monede de rezervă. Dominanța dolarului este structurală; limitările euro sunt, de asemenea, structurale.
- Statele Unite au tratat euro ca pe un activ de rezervă fungibil care poate fi utilizat la discreția Washingtonului, nu ca pe o monedă al cărei emitent are un cuvânt de spus în această privință. Dolarul american rămâne moneda de referință la nivel mondial, chiar și în condițiile în care alte monede încearcă să-i egaleze statutul.
Recomandări pentru portofelul dumneavoastră
- Francul elvețian s-a dovedit a fi cea mai bună monedă-refugiu în ultimii 10 ani din toate perspectivele economice și financiare (inflație scăzută, un sistem politic neutru, datorie publică redusă, o rată stabilă a băncii centrale și investiții internaționale nete în continuă creștere).
- Pentru o investiție pe termen lung, coroana norvegiană (NOK) reprezintă o alegere excelentă. Norvegia este un exportator de petrol, dispune de un fond suveran de investiții clasat printre cele mai mari din lume, salariile au fost indexate din nou cu 4,4% în acest an, iar inflația a fluctuat relativ puțin în ultimii doi ani (2,7%–2,00%).
Bucurați-vă de viață așa cum este!
- https://www.investing.com/analysis/usdjpy-market-analysis-cpi-tests-yen-recovery-200685675 (Valoarea de referință era de 164 de yeni pentru 1 dolar american la data de 28 iulie 2026.)
- https://www.activenews.ro/opinii/Prof.-Vasile-Neacsa-China-petrolul-si-Statele-Unite-sau-cum-geoeconomia-influenteaza-planeta-207353 ; https://www.activenews.ro/opinii/Prof.-Vasile-Neacsa-corespondenta-din-Bruxelles-Noul-pariu-al-Chinei-aurul.-Implicatii-in-criza-mondiala-206949
- https://thecradle.co/articles/washington-sold-euros-to-lift-yen-without-informing-european-central-bank-report
- https://time.com/article/2026/08/03/why-us-trump-stepped-in-to-prop-up-japan-yen-currency/
- https://fortune.com/2026/08/03/yen-dollar-intervention-euros-bessent-japan-debt-yields/
- https://zoba.de/newsecke/praeferenzen-konsultation-zum-abkommen-zwischen-der-eu-und-japan-jefta/
- https://www.activenews.ro/opinii/Prof.-Vasile-Neacsa-China-petrolul-si-Statele-Unite-sau-cum-geoeconomia-influenteaza-planeta-207353
- https://orfme.org/expert-speak/how-middle-east-turmoil-reverberates-through-japans-energy-system/#:~:text=more%20than%2095%20percent%20of%20its%20crude%20oil%20feedstock%20from%20Middle%20Eastern%20suppliers
- https://www.activenews.ro/opinii/Prof.-Vasile-Neacsa-corespondenta-din-Bruxelles-Noul-pariu-al-Chinei-aurul.-Implicatii-in-criza-mondiala-206949
- https://www.kielinstitut.de/publications/news/europes-financial-leverage-over-the-united-states/