






Aprobarea care amână, nu rezolvă, prăbușirea
Curtea de Apel București a pus, pe 17 iunie 2026, capăt unei bătălii judiciare de zece luni și a validat definitiv planul de restructurare al Chronostyle International SA, compania care operează rețeaua de bijuterii și ceasuri Cellini. Decizia răstoarnă soluția Tribunalului București din 6 mai, care dispusese închiderea concordatului preventiv — practic, un prim semnal că judecătorii fondului considerau planul nefezabil sau procedura viciată. Curtea de Apel a decis altfel și a suspendat executările silite individuale pentru creanțele vizate de plan.
Dincolo de comunicatul sec, esența e simplă și brutală: o companie care a cerut ea însăși, în august 2025, protecție de creditori, cu conturi aproape goale și pierderi de aproape trei ori mai mari decât capitalul social, a primit acum o a doua repriză. Miza nu e trivială — Cellini nu e orice retailer în dificultate, ci un emitent de obligațiuni listat la Bursa de Valori București, cu un acționariat elvețian și cu un istoric juridic al familiei care îl controlează ce merită, el singur, o investigație separată.
Bilanțul unei prăbușiri controlate
Cifrele publice, coroborate din raportările depuse și din analizele Termene Business Hub, arată o companie în cădere liberă, nu în dificultate temporară:
- Cifră de afaceri 2025: 16 milioane de lei, în scădere cu 14% față de 2024 și cu 46,2% față de 2023 — ultimul an în care Cellini a mai raportat profit, unul modest, de 450.680 de lei.
- Pierdere netă 2025: 14,1-14,2 milioane de lei, o adâncire de peste 150% față de pierderea de 5,6 milioane de lei din 2024.
- Datorii totale: 33,4-33,5 milioane de lei, în creștere de la 30 milioane de lei în 2024, față de un activ total de doar 25,3 milioane de lei — o companie ale cărei datorii depășesc cu 8 milioane de lei tot ce deține.
- Capitaluri proprii negative: minus 8,2 milioane de lei, coborâte de la plus 5,9 milioane de lei în 2024. Pierderile cumulate din 2024-2025, de aproape 19,7 milioane de lei, reprezintă de 2,9 ori capitalul social subscris și vărsat — pragul clasic de alarmă din Legea 31/1990 la care activul net scade sub jumătate din capitalul social e demult depășit.
- Disponibil în casă și bănci: sub 300.000 de lei, o sumă care nu ar acoperi nici o singură lună din restanțele către stat.
- Stocuri de marfă: 11,8 milioane de lei — practic averea companiei stă înțepenită în vitrine, nu în cont.
- Restanțe la ANAF, la 30 iunie 2026: 3,6-3,7 milioane de lei, din care circa 1,5 milioane la asigurări sociale, 1,4 milioane la bugetul de stat și 670.000 de lei la sănătate.
- Personal: 40 de angajați în 2025, față de 84 în 2018 — o înjumătățire a forței de muncă în șapte ani, paralelă cu restrângerea rețelei de la nouă la cinci magazine.
Concordatul preventiv a fost deschis chiar la cererea companiei, administrat de consorțiul Infinexa Restructuring SPRL și Dinu, Urse și Asociații SPRL. În cele zece luni de procedură, doi creditori — Life Style Design (LSD) General Contractor SRL și societatea italiană Dentro Le Mura SAS di Susini P&C — au încercat să deschidă insolvența, dar au renunțat; Dentro Le Mura a mai atacat o încheiere, respinsă însă ca tardivă.
Elveția, o vilă din Dorobanți și un nume care revine în dosare
Aici articolul iese din zona strict contabilă. Chronostyle International este controlată în proporție de 95% de societatea elvețiană Henri Maillardet AG, înregistrată în 2016 în cantonul Zug, cu sediul actual la Zürich, numită după un ceasornicar elvețian celebru — o poleială simbolică pentru un brand care se vrea de lux. Restul de aproape 5% e la Instyle Design & Communication SRL, la rândul ei deținută integral tot de firma elvețiană, plus un rest infim de 0,00015% la administratorul statutar al companiei.
Structura a devenit 100% elvețiană abia la finalul lui 2024, când Nicolae Dragoș, directorul general al rețelei și acționar din 2017 cu 10% din acțiuni, a ieșit din companie, participația fiindu-i preluată de Instyle Design & Communication. Nu e un detaliu minor: fostul director general, singurul acționar român cu piele în joc, a părăsit corabia cu câteva luni înainte ca aceasta să ceară protecție de creditori.
Președinta consiliului de administrație al Henri Maillardet AG este Raluca Simu, soția omului de afaceri Horia Simu — cunoscut din afacerile imobiliare cu proprietăți retrocedate prin ANRP și, mai ales, din falimentul companiei metalurgice Cuprom București, dus în insolvență în vara lui 2015 alături de fostul partener Horia Pitulea. Nu e o simplă coincidență biografică: modelul — capital elvețian sau offshore, active grevate de ipoteci în lanț, companii-satelit fără activitate reală care apar ca și creditori — se repetă și în dosarul Cellini.
Obligațiunile CELL25: garanția dintr-o vilă și rambursarea „în obligațiuni”
Poate cel mai relevant episod pentru orice investitor de retail este soarta emisiunii CELL25, listată pe piața AeRo a BVB pe 2 noiembrie 2021, în valoare de 1,6 milioane de euro, cu un cupon fix de 7% pe an, plătibil trimestrial. Emisiunea provenea dintr-o restructurare a unei serii mai vechi, lansată în noiembrie 2017, de 9 milioane de lei, subscrisă de 38 de persoane fizice și juridice — plasamente private intermediate de BRK Financial Group.
Garanția obligațiunilor era o vilă pe strada Sofia din București, chiar la adresa sediului social al companiei, evaluată de Veridio în 2017 la o valoare de lichidare forțată de 2,4 milioane de euro. Imobilul nu era însă în patrimoniul Chronostyle, ci al Centia Equity Management SRL, altă firmă deținută integral de Henri Maillardet AG și administrată tot de Raluca Simu — o construcție juridică prin care garanția rămâne, în ultimă instanță, sub controlul aceleiași familii care controlează și debitorul.
Prin memorandumul de listare, compania se angaja explicit să nu contracteze împrumuturi noi și să nu constituie ipoteci noi cât timp existau obligațiuni nerăscumpărate — o clauză standard de protecție a obligatarilor. Dacă în acest interval au apărut totuși alte datorii mari (către furnizori, către stat), asta ridică întrebarea legitimă dacă spiritul acestui angajament a fost respectat, chiar dacă, formal, nu vorbim de credite bancare noi.
Ultima zi de tranzacționare a CELL25 a fost 16 mai 2025, iar principalul ar fi trebuit rambursat integral pe 27 mai 2025 — cu doar trei luni înainte ca societatea să ceară concordatul preventiv. Numai că, potrivit unui raport curent din 8 mai 2025, la cererea expresă a unor obligatari, o parte din plată nu s-a făcut în numerar, ci prin alocarea unor obligațiuni dintr-o nouă emisiune, bazată pe un nou document de ofertă care nu urma să mai fie tranzacționat pe nicio piață de capital. Cu alte cuvinte: unii investitori care aveau titluri lichide, tranzacționabile la bursă, au fost „rambursați” cu titluri noi, netranzacționabile, emise de o companie care avea să intre în concordat trei luni mai târziu. Ceilalți deținători au primit banii prin transfer bancar. Diferența de tratament între cele două categorii de obligatari — unii cash, alții „hârtie” fără piață — e exact genul de episod pe care legislația pieței de capital îl privește cu suspiciune sub aspectul egalității de tratament între investitori.
„Creditorul” din același imobil
Structura acționariatului explică și un alt detaliu incomod din dosarul de concordat: unul dintre cei doi creditori care apar în procedură, Antrepriza Construcții CCR SRL, este deținută integral de Alpeurope Investments GmbH, societate elvețiană înființată în 2018, cu sediul la aceeași adresă din Elveția ca și Henri Maillardet AG — acționarul majoritar al Chronostyle. Alpeurope a fost fondată chiar de Raluca Simu, care a figurat inițial ca asociată și președintă a conducerii, înainte de a fi radiată din această funcție în 2019.
Administratorul comun al celor două entități elvețiene, Lars Alexander Haussmann, leagă și mai strâns cercul. Aceleași două societăți — Henri Maillardet AG și Alpeurope Investments GmbH — sunt și co-acționari, cu peste 56% din capital cumulat, în Green Tech International SA, o altă companie listată la BVB, aflată în prezent chiar ea într-un dosar de insolvență pe rolul Tribunalului București.
Iar Antrepriza Construcții CCR, creditorul din dosarul Cellini, nu a raportat nicio cifră de afaceri din 2017 încoace — singura sa vânzare din istoric, de 8.326 de lei, datează din 2011. Are un singur angajat, dar active totale de 31,2 milioane de lei, din care 12,7 milioane sunt creanțe. O firmă fără activitate comercială reală, dar cu creanțe uriașe și legături directe cu acționarul majoritar al debitorului, care apare formal ca „creditor” într-o procedură de restructurare, este exact tipul de situație pe care legea insolvenței o tratează cu prudență sporită, prin regulile privind persoanele afiliate și posibilul conflict de interese în votul planului de reorganizare.
Guvernanța de la BVB: rapoarte care nu au mai apărut
Dincolo de arhitectura acționariatului, transparența față de piața de capital pare să se fi oprit brusc. Ultimul raport financiar publicat de Chronostyle International la BVB este cel pentru primul semestru din 2024, depus în septembrie 2024. Calendarul financiar propriu al companiei pentru 2025 prevedea însă și alte raportări: între 24 și 30 aprilie 2025 ar fi trebuit convocată adunarea generală de aprobare a rezultatelor pe 2024 și publicat raportul anual aferent. Niciunul dintre aceste documente nu a mai apărut — deși obligațiunile erau încă listate la acel moment.
Semnalele existau deja în raportul din septembrie 2024: plăți restante de 6 milioane de lei la 30 iunie 2024, aproape integral către furnizori, din care 3,5 milioane restante de peste 90 de zile și 1,75 milioane de peste un an. Cu toate acestea, în corpul aceluiași document, fostul administrator Nicolae Dragoș declara că, în primul semestru din 2024, societatea „nu a fost în imposibilitatea de a-și respecta obligațiile financiare asumate” — o formulare care, privită retrospectiv, la doar un an distanță de cererea de concordat, pare mai degrabă un exercițiu de optimism instituțional decât o descriere fidelă a realității.
Un sector care ține pasul — mai puțin Cellini
Contrastul e cu atât mai dur cu cât piața românească de ceasuri și bijuterii nu se află deloc în criză: potrivit unei analize Termene pe codurile CAEN 3212, 4648 și 4777, sectorul a atins în 2025 o cifră de afaceri agregată de 3,4 miliarde de lei, în creștere cu aproape 5% față de 2024, și un profit net cumulat de 302,8 milioane de lei, în urcare cu peste 5%. Afacerile cresc de la an la an din 2021 încoace, iar companiile din piață au reușit, prin restructurări de personal în 2024-2025, să redreseze profitabilitatea sectorială.
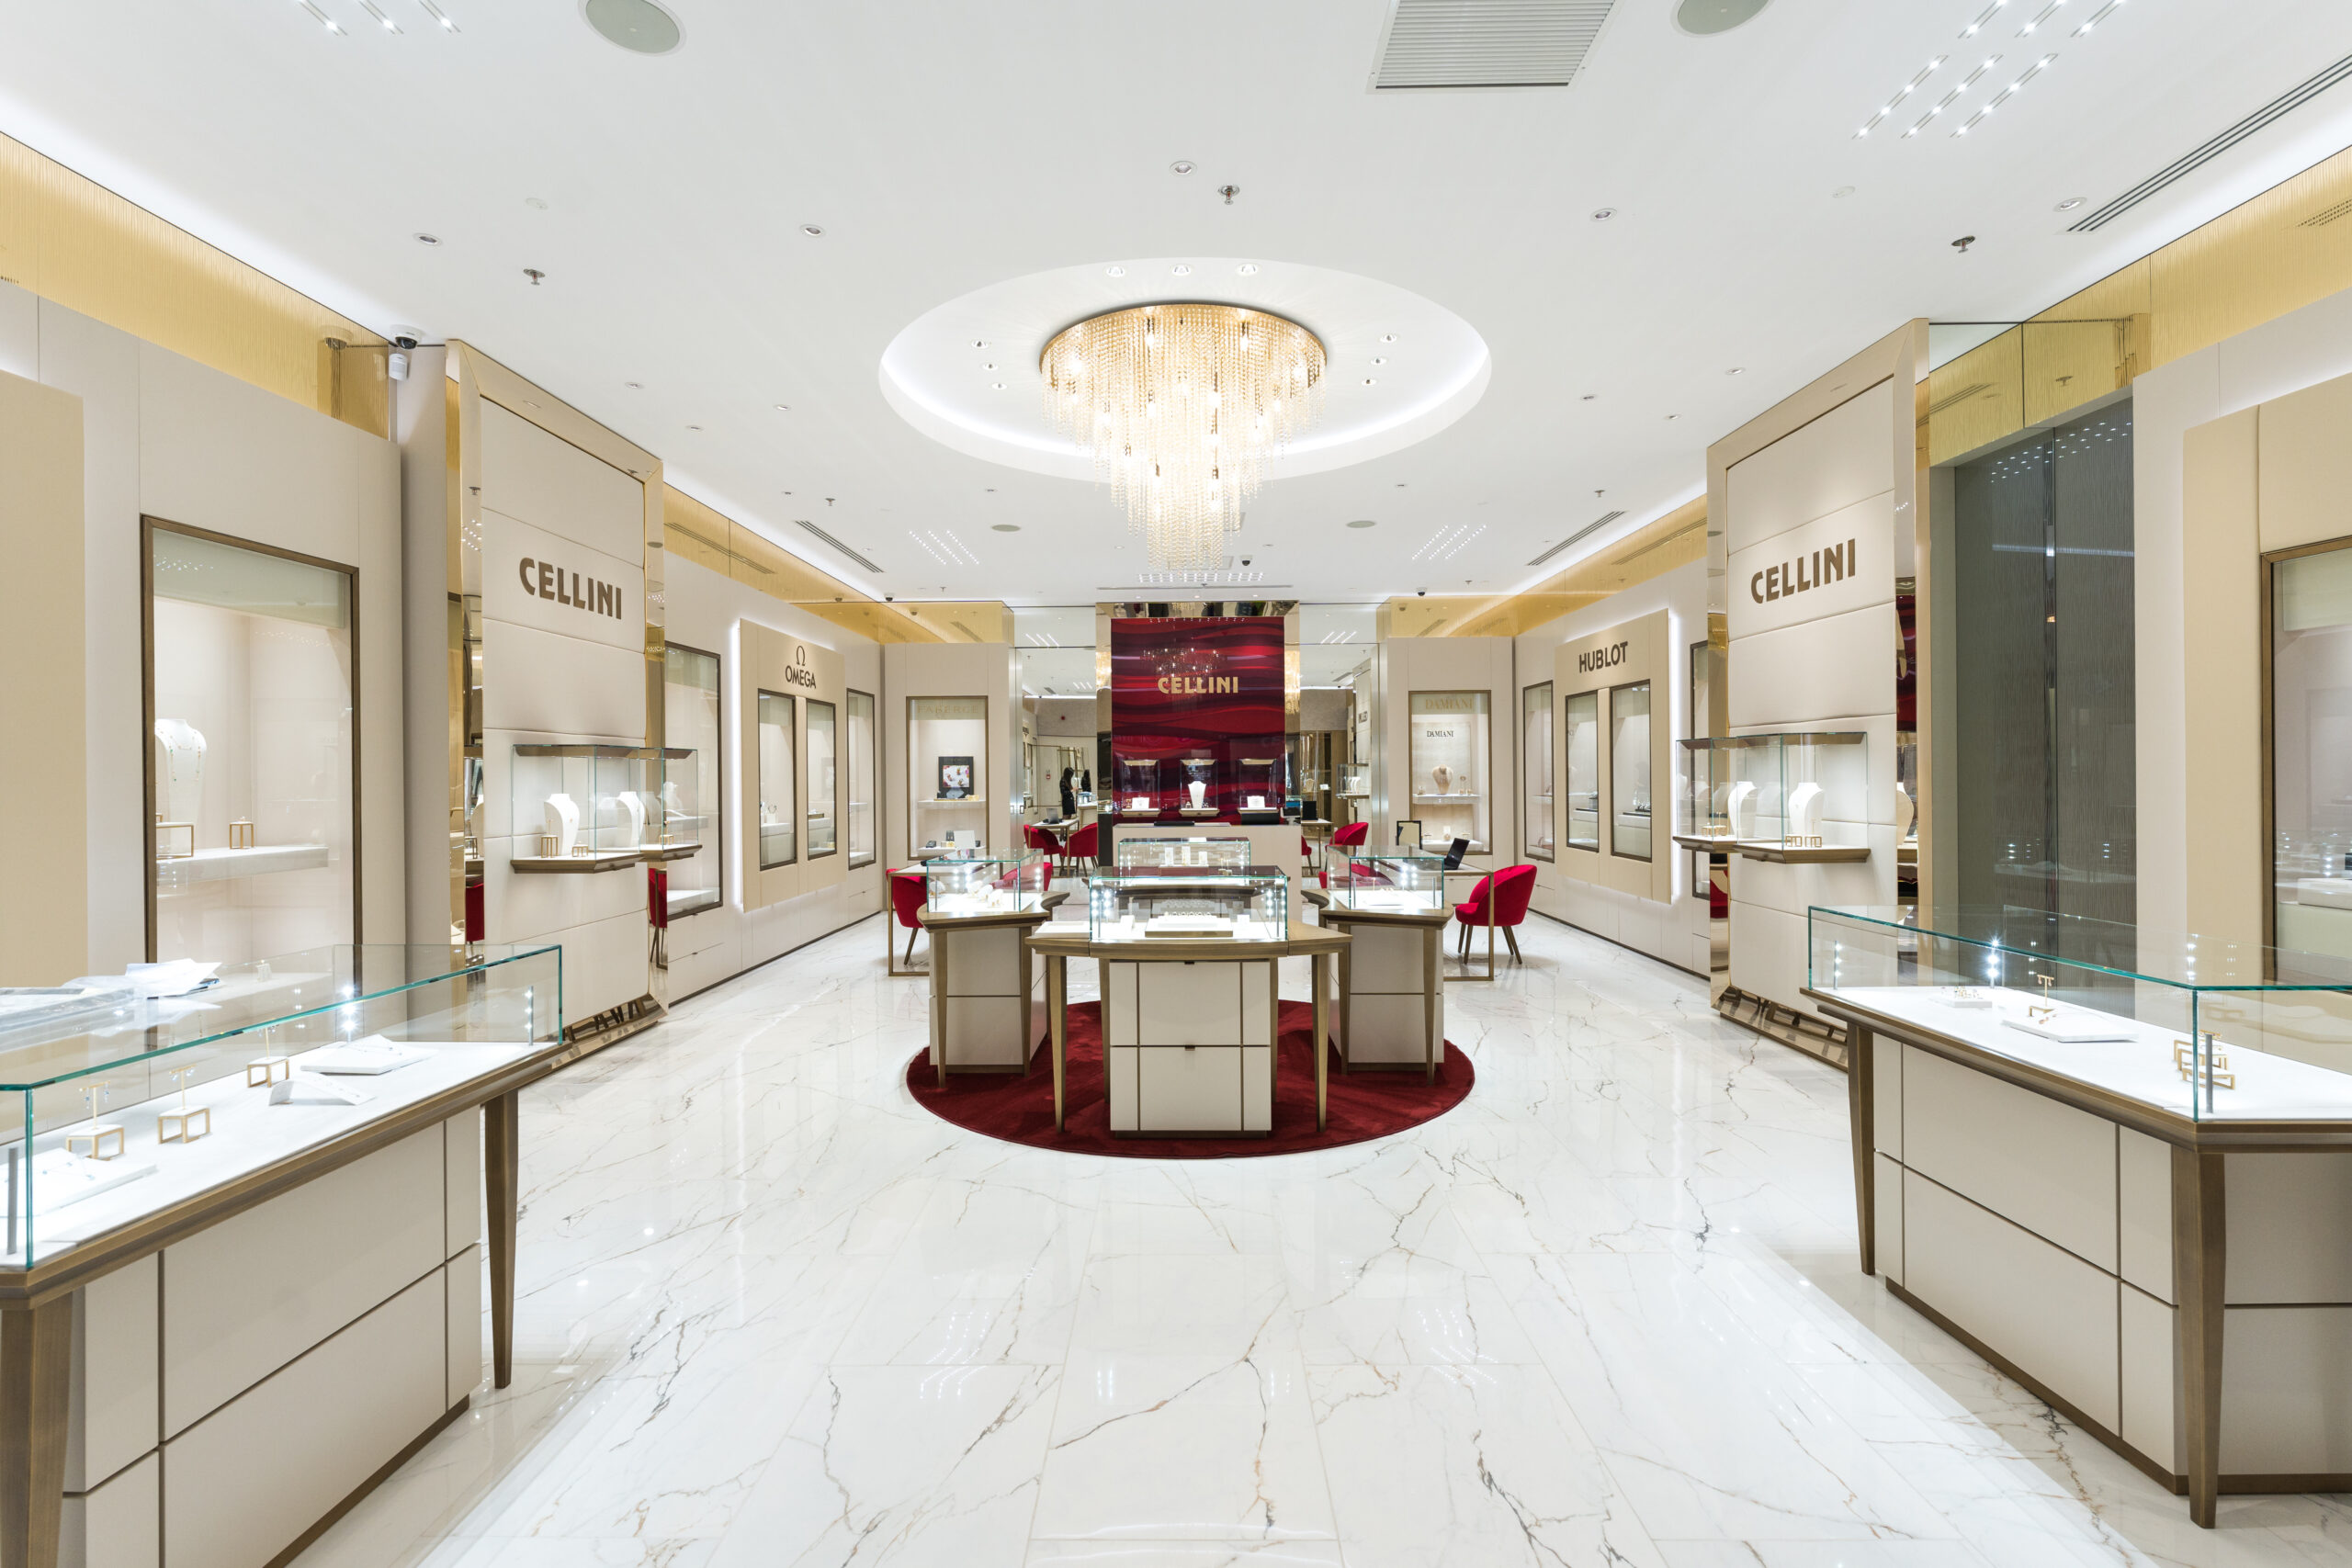
Chronostyle International nu doar că nu a urmat acest trend, dar s-a prăbușit în sens invers, la o scară mult mai amplă decât media industriei. Explicația oferită chiar de companie, în raportul din 2024, ține de o schimbare structurală reală a pieței de lux: tot mai multe branduri internaționale de top preferă să iasă din magazinele multi-brand și să deschidă propriile boutique-uri mono-brand, lăsând operatorii tradiționali, precum Cellini, fără marfa care le umplea vitrinele. Răspunsul strategic — conceptul „Boutique Lounge”, cu primul magazin deschis în București Mall Vitan în 2023, urmat de puncte de vânzare în Promenada Mall și Băneasa Shopping City — nu a reușit să compenseze contracția rețelei clasice: de la nouă magazine proprii (șapte în București, plus Constanța și Brașov) și un atelier de reparații, la momentul listării obligațiunilor, la doar cinci locații astăzi, toate în București.
Ce urmează
Aprobarea definitivă a planului de restructurare nu înseamnă salvarea companiei, ci doar suspendarea temporară a presiunii creditorilor individuali. Statisticile citate chiar de Termene Business Hub sunt un semnal de alarmă pentru orice creditor sau furnizor care ar miza pe reușita procedurii: din 691 de cereri de concordat preventiv depuse în cinci ani în România, doar 11 companii au reușit efectiv să iasă din procedură fără a ajunge ulterior în insolvență.
Rămân, deocamdată, mai multe întrebări deschise, de natură juridică și fiscală, care depășesc cadrul strict al concordatului: cum va fi tratată egalitatea de tratament între obligatarii plătiți cash și cei „rambursați” cu titluri netranzacționabile; cum va vota, în planul de reorganizare, un creditor — Antrepriza Construcții CCR — aflat sub controlul indirect al aceluiași acționar majoritar care controlează și debitorul; și, nu în ultimul rând, ce se întâmplă cu restanța de 3,6-3,7 milioane de lei către ANAF, într-un context în care compania are în casă și în bănci mai puțin de 300.000 de lei. Pentru cei 40 de angajați rămași și pentru furnizorii neplătiți, aprobarea de la Curtea de Apel cumpără timp — nu certitudini.