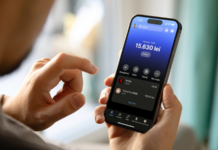

În 2026, aplicația mobilă devine pentru mulți clienți primul punct de contact cu banca, nu doar un instrument pentru verificarea soldului sau trimiterea unui transfer. Relația cu instituția financiară poate începe și continua digital, de la deschiderea contului până la administrarea unui credit.
Procesul care înainte presupunea vizite la ghișeu este mutat, treptat, în mediul online. Clientul își poate deschide contul direct din aplicație, poate primi acces la card, poate consulta produsele disponibile și poate primi oferte adaptate profilului său. Interacțiunea nu se oprește la operațiunile de bază, ci acoperă o parte tot mai largă a relației cu banca.
Solicitarea unui credit se înscrie în aceeași logică. Aplicația poate deveni spațiul în care utilizatorul vede oferta, transmite cererea, parcurge etapele necesare și semnează documentele, fără să repete traseul clasic prin sucursală. După acordarea finanțării, aceeași platformă permite urmărirea și administrarea ratelor.
De la operațiuni izolate la o relație completă cu banca
Schimbarea nu ține doar de canalul folosit, ci de modul în care este construit serviciul bancar. Dacă, în trecut, aplicațiile erau asociate în principal cu verificarea contului și efectuarea plăților, în 2026 ele reunesc mai multe etape ale relației dintre client și bancă.
Deschiderea contului, accesul la card, primirea unor oferte personalizate, contractarea unui împrumut și gestionarea obligațiilor de plată sunt integrate într-un singur parcurs digital. Pentru client, acest model reduce numărul etapelor desfășurate fizic și concentrează interacțiunea într-un instrument utilizat deja pentru operațiunile curente.
Pentru bănci, extinderea funcțiilor din aplicații schimbă și modul în care sunt prezentate produsele. Oferta nu mai este accesată exclusiv prin intermediul unui consultant sau al unei vizite la sucursală, ci poate apărea direct în spațiul digital al clientului, alături de opțiunile de solicitare și administrare.
În acest model, aplicația nu mai este doar o interfață pentru cont, ci infrastructura principală prin care clientul accesează servicii bancare. Iar pe măsură ce tot mai multe etape sunt transferate online, diferența dintre „a folosi aplicația” și „a avea relația cu banca” devine tot mai mică.